「お寺は何をしても非課税」は大間違い|ペット葬儀も占いも、お寺だって税金を納めています
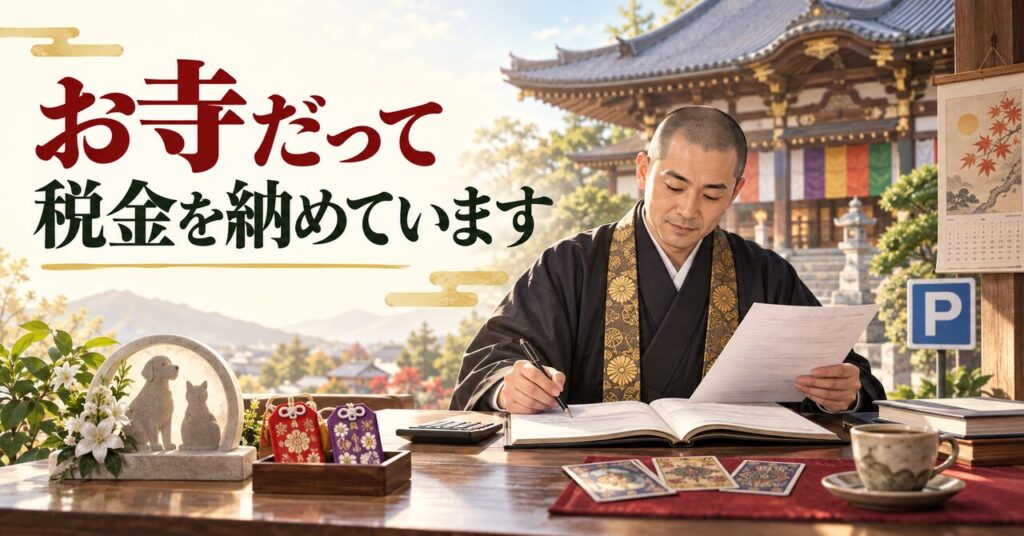
「お寺って税金を払わなくていいんでしょう?」
いいえ、そんな都合のよい話ではありません。
ペットの葬儀、駐車場、喫茶店、お守りや暦の販売、そして占い。
お寺が行っていても、内容によっては税金がかかります。
実家がお寺だった私にとって、「坊主丸もうけ」「宗教法人は全部非課税」という言葉には、少し引っかかるものがあります。
正しくは、宗教法人が行う本来の宗教活動には税制上の配慮があるということ。お寺という看板を掲げれば、すべての収入が非課税になるわけではありません。
お布施は住職個人の売上ではない
葬儀や法事、祈願などで納められるお布施は、一般的な商品の代金とは性質が異なります。
お布施は、本堂や墓地の維持管理、法要の準備、光熱費、仏具の購入、建物の修繕など、お寺の宗教活動を続けるために使われます。
古いお寺では、屋根や塀を修理するだけでも大きな費用が必要です。台風で瓦が飛んでも、仏像の修復が必要になっても、「宗教法人だから無料で直してもらえる」という制度はありません。
外から立派な本堂が見えていても、その内側では修繕費をどう工面するか、頭を抱えているお寺もあるのです。
ペットの葬儀も、宗教行為なら必ず非課税?
近年は、ペットの葬儀や火葬、納骨、供養を行うお寺も増えています。
もちろん、亡くなったペットを供養したいという飼い主の気持ちは、決して軽いものではありません。しかし、宗教法人が行っているからといって、その収入が必ず非課税になるとは限りません。
過去には、宗教法人が料金表を設け、ペットの葬儀、火葬、遺骨の保管、位牌などの販売を継続して行っていた事例について、収益事業に当たると判断された最高裁判決があります。
供養という名称だけで判断されるのではなく、料金の決め方、宣伝方法、サービスの内容、民間のペット葬儀業者とどの程度違いがあるのかといった、実際の運営方法が見られるのです。
お守りや暦の販売はどうなる?
お守りやお札など、信仰や祈願と深く結びついた授与品は、一般の商品販売とは異なる扱いになることがあります。
ただし、お寺の名前が入っていれば、何を売っても非課税になるわけではありません。
お守り風のストラップ、雑貨、書籍、カレンダーなどを、一般のお店と同じように価格を設定して継続的に販売している場合は、物品販売業や出版業などの収益事業に該当する可能性があります。
暦についても、宗教活動の一環として頒布しているのか、商品として不特定多数に販売しているのかによって判断が変わります。
大切なのは「お守りと呼んでいるか」「暦に仏様が描かれているか」ではなく、品物の性質や販売方法、収入の実態です。
お寺で占いをしたら非課税になる?
お寺で、人生相談や易、姓名判断、手相、四柱推命、タロット占いなどを行っている場合もあります。
これも「お寺で行う占いだから非課税」と単純には決められません。
宗教上の教化や信仰相談として行われているのか、それとも料金表を設け、不特定多数の人に継続して占いサービスを提供しているのか。その内容や運営方法によって、税務上の判断が変わる可能性があります。
特に、一般の占い館や占い師と同じようなサービスとして営業している場合は、収益事業への該当性を慎重に確認する必要があります。
占い師である私から見ても、「祈り」「相談」「占い」「事業」は重なる部分があり、その境界は名前だけで判断できるほど単純ではありません。
駐車場を経営すれば課税対象になる
お寺の境内に、参拝者が無料で利用できる駐車場を設けている場合があります。これは通常、参拝のための施設です。
一方、月極駐車場やコインパーキングとして、一般の利用者から料金を受け取っている場合は、原則として駐車場業という収益事業になります。
たとえ土地がお寺の境内にあっても、営利目的の駐車場として使っていれば、そこから生じた所得には法人税などがかかる可能性があります。
土地を持っているだけではなく、「何のために、どのように使っているか」が重要なのです。
境内に喫茶店を開いたら?
地域の人が集まれるように、お寺の境内や空き部屋を使って喫茶店やカフェを始めるケースもあります。
地域交流という目的があったとしても、コーヒーや食事を販売して代金を受け取れば、原則として飲食店業という収益事業に該当します。
「地域のため」「人をつなぐため」という思いは尊いものです。しかし、目的が公益的であることと、税務上の収益事業に該当するかどうかは、別の問題として判断されます。
お寺が納める可能性のある税金
宗教法人が法律上の収益事業を行い、所得が出れば、法人税の申告と納付が必要になります。内容によっては、法人住民税や法人事業税なども関係します。
また、商品の販売や施設の貸し出しなど、対価を受け取る取引を行っている場合は、売上規模などの条件によって消費税の納税義務が生じることもあります。
住職や職員がお寺から給与を受け取れば、個人として所得税や住民税がかかります。お寺側にも、給与から所得税を差し引いて国へ納める源泉徴収の手続きがあります。
お寺で働いている人まで無税になるわけではないのです。
非課税は特権ではなく、活動の違いによるもの
本堂や境内など、宗教法人が宗教本来の目的のためにもっぱら使用する土地や建物には、固定資産税が非課税となる制度があります。
しかし、お寺が所有するすべての土地や建物が、無条件に非課税になるわけではありません。駐車場や貸店舗など、宗教活動とは異なる目的で使用している部分は、課税対象になる場合があります。
つまり、税金がかかるかどうかは「お寺か、お寺ではないか」という二択ではありません。
宗教活動なのか。
商品販売なのか。
サービス業なのか。
不動産や駐車場の経営なのか。
その実態によって判断されるのです。
「坊主丸もうけ」のひと言では見えない現実
もちろん、宗教法人にも適切な会計処理と社会への説明責任が求められます。宗教法人だから何をしても許される、という話ではありません。
一方で、「お寺は一円も税金を払っていない」「お布施は全部住職のポケットに入る」と決めつけるのも、現実とは違います。
お寺は、祈りの場所を守り、お墓を管理し、法要を続け、地域の歴史や文化を次の世代へ残しています。その活動を支えるための非課税部分があり、事業として利益を得る部分には税金がかかる。それが本来の考え方です。
人もお寺も、一部分だけを見てすべてを決めつけることはできません。
「お寺だから全部非課税」ではなく、
「お寺だって、課税される事業には税金を納めている」。
まずは、その事実を知っていただきたいと思います。
占いのことならほしよみ堂大阪梅田店 大阪駅前第3ビル地下2階


迦具華リオサ出演日